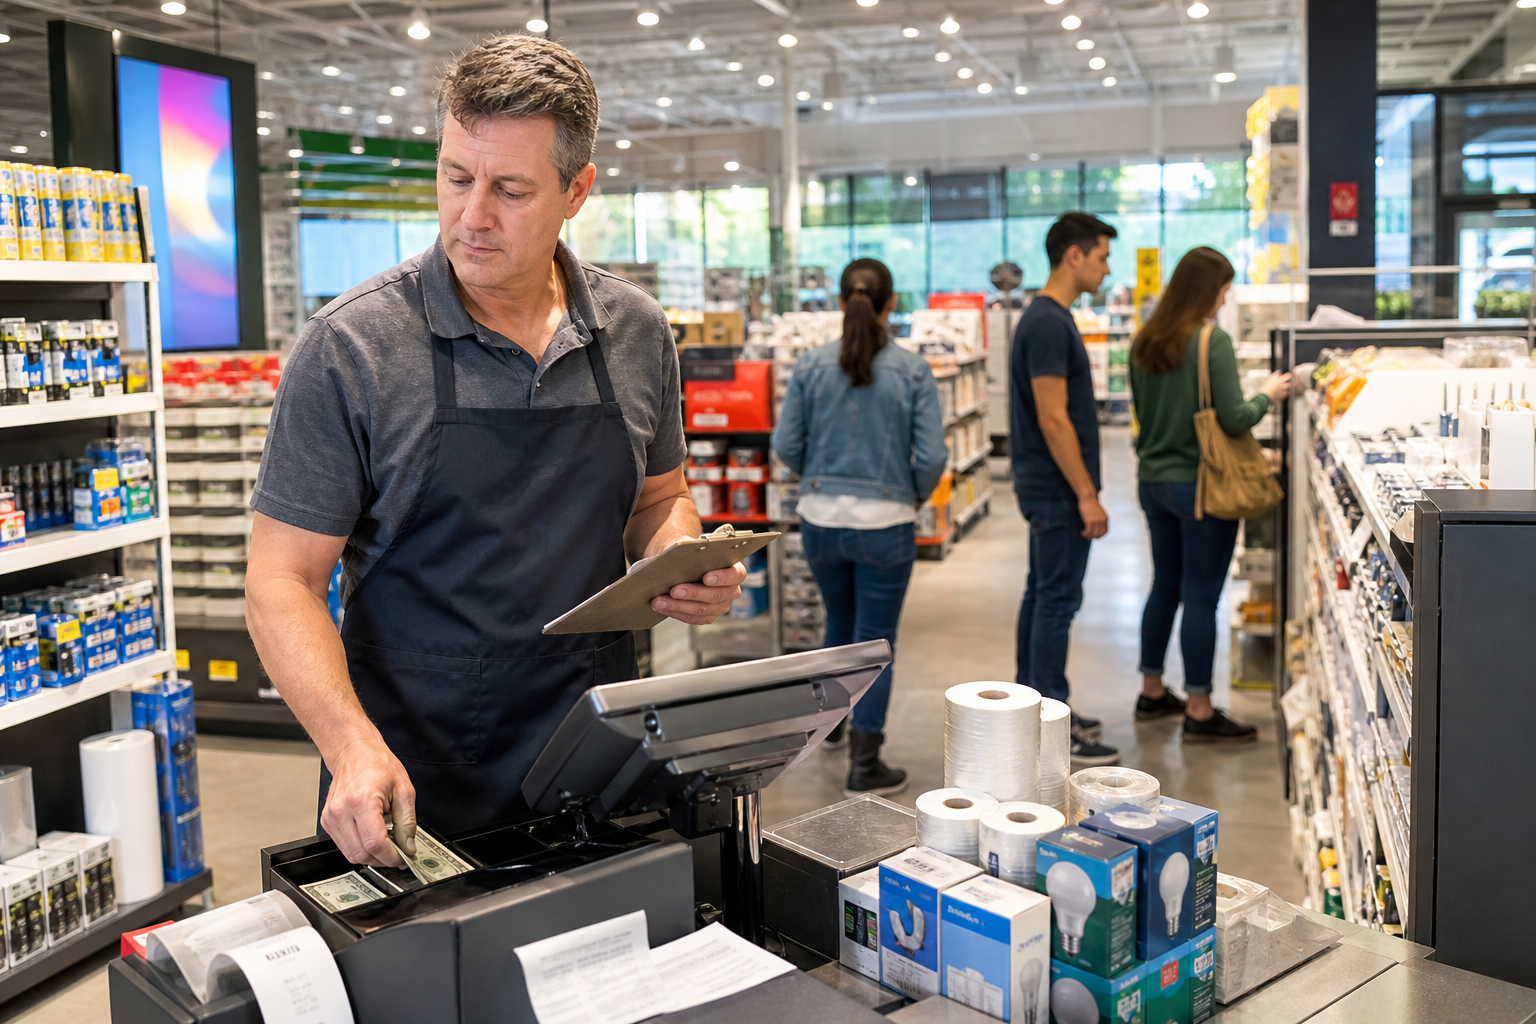
Dans un point de vente, la petite caisse dépanne : une ampoule à remplacer, un rouleau de papier pour le terminal, quelques fournitures pour une animation commerciale. Le responsable puise dans l'enveloppe, glisse le ticket à côté, et la journée continue. À l'échelle d'un magasin, le dispositif paraît anodin. À l'échelle d'un réseau de cinquante ou cent points de vente, il devient un sujet de siège : autant de fonds à suivre, autant de bordereaux à traiter, autant d'écarts à expliquer.
Dans cet article nous vous proposons un audit en six points pour mesurer ce que vos petites caisses coûtent réellement, puis les options pour les faire évoluer.
Le fonctionnement d'une caisse de petites dépenses
La petite caisse fonctionne le plus souvent selon le système du fonds fixe. Le siège remet au magasin un montant déterminé (par exemple 300 €). Le responsable paie les petites dépenses avec ce fonds et conserve les tickets. Et quand la caisse s'épuise, il transmet les justificatifs au siège, qui reconstitue le fonds à hauteur des dépenses justifiées.
À tout moment, le montant en caisse plus le total des tickets doit égaler le fonds initial.
En comptabilité, le fonds figure au compte 531 (caisse) de l'entité. Chaque reconstitution donne lieu à l'enregistrement des charges correspondantes, ventilées par nature (fournitures, entretien, petit équipement), avec la TVA déductible lorsque le justificatif le permet. Dans un réseau, chaque magasin dispose en principe de son propre sous-compte de caisse, ce qui multiplie les rapprochements.
Auditer vos petites caisses en six points
Avant de décider de l'avenir de vos petites caisses, un état des lieux sur trois mois donne une base factuelle.
- Le nombre de caisses actives. Recensez les fonds remis à chaque point de vente et leur montant. Les réseaux découvrent souvent des caisses oubliées dans des magasins fermés ou transférés.
- Le volume de dépenses. Totalisez les reconstitutions par magasin et par mois. Rapporté au nombre de tickets, ce total donne le montant moyen d'une dépense, généralement de quelques dizaines d'euros.
- Le taux d'écart. Comparez, pour chaque reconstitution, le fonds théorique et le fonds constaté. Des écarts récurrents, même faibles, signalent un problème de méthode plus qu'un problème d'honnêteté.
- La qualité des justificatifs. Mesurez la part des tickets exploitables pour la TVA : lisibles, avec le montant de TVA, et au nom de l'entreprise lorsque le seuil de la facture simplifiée est dépassé.
- Le temps passé. Estimez le temps consacré par le magasin (comptage, classement, bordereau) et par le siège (contrôle, saisie, virement). Un quart d'heure par semaine et par magasin représente, pour cent points de vente, plus de quatre-vingts heures par mois.
- Le délai de visibilité. Mesurez l'écart entre la date d'une dépense et sa saisie en comptabilité. Au-delà de trois semaines, le siège pilote avec un mois de retard.
Deux limites réglementaires à connaître
Les paiements en espèces entre professionnels sont plafonnés. Le code monétaire et financier limite à 1 000 € le règlement en espèces d'une dette par un professionnel résident en France. La petite caisse reste donc cantonnée aux très petits montants, et ne peut pas servir à régler un artisan pour une intervention plus importante.
Les tickets conservés comme pièces comptables doivent être gardés dix ans. Les tickets thermiques pâlissent en quelques mois : leur numérisation sous forme de copie fiable, qui a la même valeur probante que l'original, est souvent la seule façon de respecter cette obligation. Notre article sur les délais de conservation des documents comptables détaille ces règles.
Trois options pour faire évoluer vos petites caisses
| Option | Principe | Adaptée à |
|---|---|---|
| Caisse encadrée | Fonds réduit, registre quotidien, rapprochement hebdomadaire, un responsable unique | Réseaux de petite taille, usages très marginaux |
| Carte par point de vente | Une carte paramétrée par magasin, plafond mensuel et catégories autorisées | Magasins avec équipes tournantes |
| Carte par responsable | Une carte nominative pour le responsable et son adjoint | Équipes stables, besoin de traçabilité individuelle |
La carte par point de vente reprend la logique du fonds fixe, avec un plafond mensuel qui joue le rôle de l'enveloppe, mais sans espèces à compter ni bordereau à remplir. Chaque dépense est enregistrée au moment du paiement, rattachée au magasin, et le justificatif est photographié immédiatement. Notre article sur l'autonomie des magasins dans la gestion des dépenses détaille comment calibrer ces plafonds par type de site.
La transition se fait rarement d'un coup. Un pilote sur cinq à dix magasins représentatifs permet de vérifier les plafonds, les catégories de commerçants autorisées et la discipline sur les justificatifs, avant de généraliser. Les ouvertures de nouveaux magasins sont un bon moment pour démarrer sans petite caisse, comme le montre notre article sur les dépenses d'ouverture d'un point de vente.
Mooncard vous accompagne
Mooncard équipe les réseaux de magasins avec des cartes paramétrées par point de vente ou par responsable : plafond mensuel, catégories de commerçants, jours d'utilisation. Les justificatifs sont photographiés depuis l'application, les dépenses remontent par magasin dans le suivi du siège, et la comptabilité reçoit des données classées par centre de coûts, sans bordereau de reconstitution. Pour les réseaux multi-entités, la consolidation suit la logique décrite dans notre guide sur les dépenses multi-entités.